

Nueva regulación de la BRSA sobre el pago mínimo de tarjetas de crédito y préstamos para teléfonos móviles
La BRSA ha elevado el límite de pago mínimo en las tarjetas de crédito; se han redefinido los umbrales de precios y los límites de vencimiento para los préstamos destinados a teléfonos móviles.


La Agencia de Regulación y Supervisión Bancaria (BRSA) ha anunciado sus nuevas decisiones relativas a las tarjetas de crédito y a los préstamos al consumo utilizados para la compra de teléfonos móviles. Con esta regulación, se ha elevado el límite aplicado al importe del pago mínimo en las tarjetas de crédito, mientras que se han redefinido los umbrales de precios y los plazos de vencimiento para los préstamos de teléfonos móviles.
Según la decisión, el límite aplicado para el importe del pago mínimo del 20 por ciento en las tarjetas de crédito se ha incrementado de 50 mil liras a 100 mil liras. De acuerdo con esto, en las tarjetas de crédito con un límite de 100 mil liras o menos, el importe del pago mínimo se aplicará como el 20 por ciento de la deuda del periodo.
En las tarjetas de crédito con un límite superior a 100 mil liras, el importe del pago mínimo será del 40 por ciento de la deuda del periodo.
En los préstamos al consumo utilizados para la compra de teléfonos móviles, los límites de vencimiento también se han modificado según el precio del dispositivo. Para los teléfonos móviles nuevos, el plazo del préstamo se ha fijado en 12 meses para dispositivos de 40 mil liras o menos. En el caso de teléfonos nuevos con un precio superior a 40 mil liras, el plazo del préstamo se ha limitado a 3 meses.
En los teléfonos móviles reacondicionados, el umbral se aplicará en 50 mil liras. Según esto, se podrá utilizar un plazo de préstamo de 12 meses para teléfonos reacondicionados de 50 mil liras o menos, y de 3 meses para dispositivos que superen este importe.
La prohibición de cuotas en la compra de teléfonos móviles nuevos con tarjeta de crédito continuará vigente. En la venta de teléfonos móviles reacondicionados con tarjeta de crédito, se podrán realizar pagos en hasta 12 cuotas sin límite de importe.
Para poder beneficiarse de esta facilidad de pago a plazos, la venta deberá ser realizada por un "centro de renovación" o un "vendedor autorizado" que opere dentro del alcance del reglamento publicado en el Boletín Oficial.
Fuente de la noticia: 12punto
Mas leidos
Una madre, un padre y su hijo de 5 años saltan desde un segundo piso
Se confirma la alineación de Turquía para el partido contra Bélgica
¿Se ha encontrado el Arca de Noé?
Datos críticos para el oro se publicarán hoy
La nueva imagen de Fahrettin Altun en el Vaticano se vuelve tendencia
La investigación sobre apuestas en el fútbol se convierte en una crisis de la TFF
Imágenes escandalosas en la operación en Mersin
Posibilidad de arbitraje para Limak
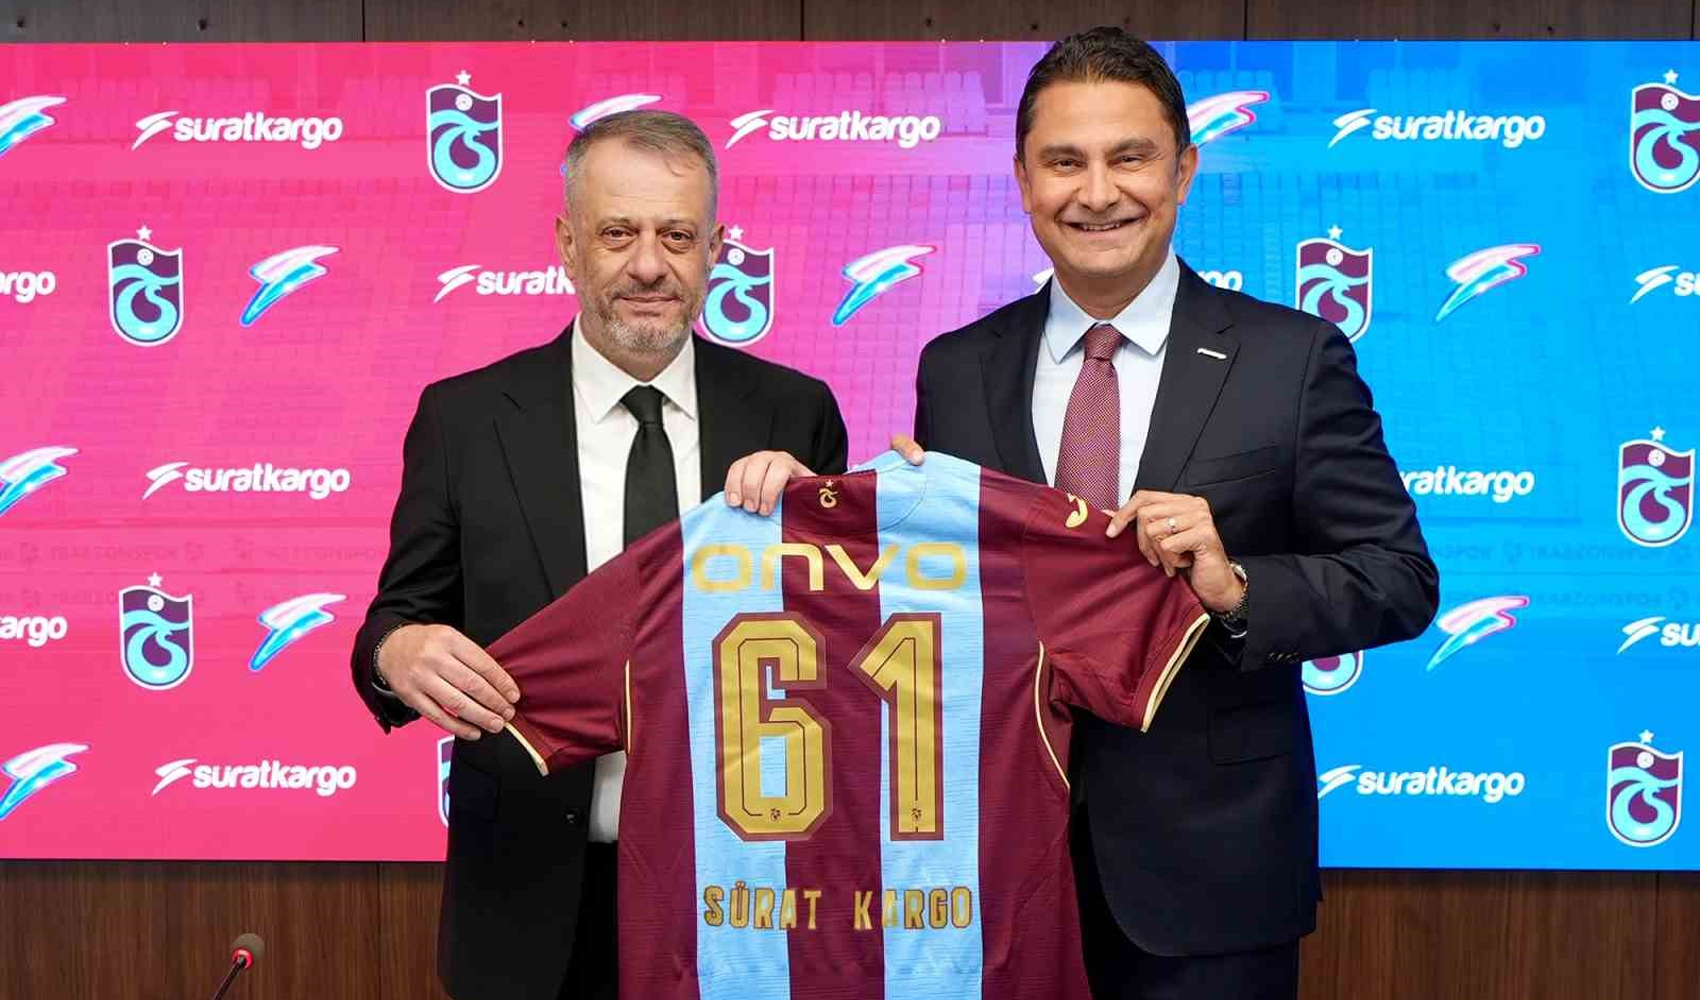
El patrocinio de mensajería en el Trabzonspor se extiende por dos temporadas
Nueva regulación de la BRSA sobre el pago mínimo de tarjetas de crédito y préstamos para teléfonos móviles