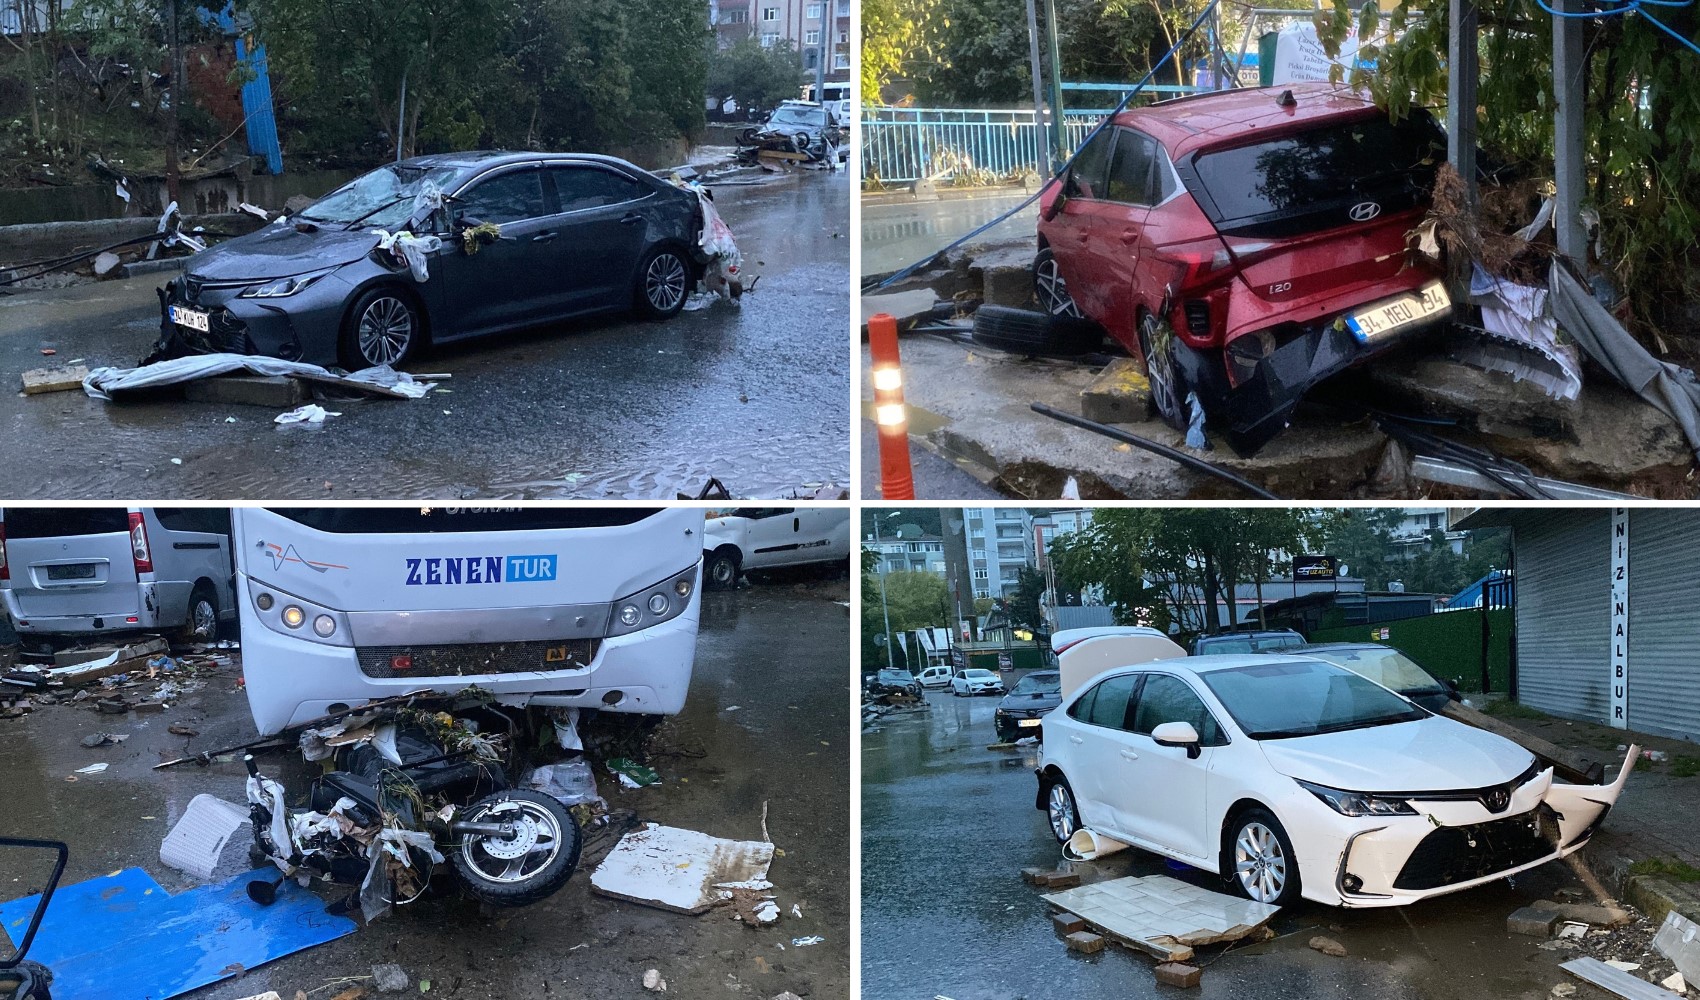
Tras las fuertes lluvias e inundaciones que han afectado a diversas regiones de Turquía, han aumentado las dudas sobre los procesos de seguro para quienes han sufrido daños en sus vehículos. La Asociación de Seguros de Turquía (TSB) ha realizado evaluaciones sobre qué pólizas se activan ante daños causados por inundaciones, qué se puede hacer si se pierde el plazo de notificación y si es posible añadir coberturas adicionales a posteriori.
En el seguro a todo riesgo (kasko), el siniestro debe notificarse a la compañía aseguradora en un plazo de 5 días hábiles en condiciones normales. Sin embargo, según la información compartida por la TSB, superar este plazo no elimina automáticamente el derecho del asegurado a recibir una indemnización. La compañía de seguros examina el motivo por el cual la notificación se realizó tarde y si dicho retraso ha agravado los daños.
Si se determina que el daño aumentó debido al retraso, se puede aplicar una reducción en la indemnización a pagar, teniendo en cuenta también la negligencia del asegurado. Por este motivo, es importante que los propietarios de vehículos dañados se pongan en contacto con la compañía de seguros lo antes posible, documenten los daños con fotografías y vídeos, y conserven cualquier informe oficial si existe.
¿QUÉ CUBRE CADA PÓLIZA?
El seguro de responsabilidad civil obligatorio (tráfico) no cubre los daños causados por inundaciones en el propio vehículo. Este seguro proporciona garantía por los daños causados a terceros debido a la operación del vehículo, de los cuales el propietario es legalmente responsable. En casos como el de un vehículo arrastrado por una inundación que causa daños a otros vehículos, las condiciones del incidente y la negligencia del propietario del vehículo se evalúan por separado.
Para que los daños por inundación puedan ser cubiertos en relación con el vehículo, la póliza de seguro a todo riesgo (kasko) debe incluir una cobertura específica contra inundaciones. Si la póliza no cuenta con esta cobertura, se puede solicitar una cobertura adicional a la compañía de seguros; sin embargo, las empresas no tienen la obligación de aceptar esta solicitud. Además, una cobertura añadida después de que haya ocurrido el siniestro no cubre los daños ya existentes y conocidos. La nueva cobertura, en caso de ser aceptada, entra en vigor para los incidentes ocurridos después de la fecha de su contratación.
En cuanto a las viviendas, se señala que el Seguro Obligatorio contra Terremotos (DASK) no cubre los daños causados por inundaciones. El DASK cubre riesgos como terremotos y los incendios, explosiones, tsunamis y deslizamientos de tierra causados directamente por el sismo. Para los daños en la vivienda que puedan ocurrir debido a una inundación, es necesario contar con un seguro de hogar que incluya cobertura contra inundaciones.
En caso de que la compañía de seguros rechace la solicitud de indemnización, los titulares de derechos pueden recurrir a las vías legales. Si en la investigación realizada se determina que corresponde el pago de una indemnización, también puede plantearse la solicitud de intereses según las condiciones del caso.
Los daños de los propietarios de vehículos que no tienen seguro a todo riesgo (kasko) o cuya póliza no incluye cobertura contra inundaciones no son cubiertos por el seguro bajo este concepto. No obstante, si se considera que hubo negligencia por parte de terceros en la ocurrencia del daño, se pueden emprender acciones legales contra los responsables.
Fuente de la noticia: 12punto